2024-2034年中国粮食加工行业市场深度评估及投资战略规划报告
本报告旨在对2024-2034年中国食品工厂行业中的粮食加工细分领域进行市场深度评估,并提供投资战略规划。报告基于详实的市场调研数据,结合行业政策、技术发展趋势及宏观经济环境,对粮食加工行业的市场规模、竞争格局、产业链结构、发展驱动因素及未来趋势进行了系统性分析。
一、行业概述
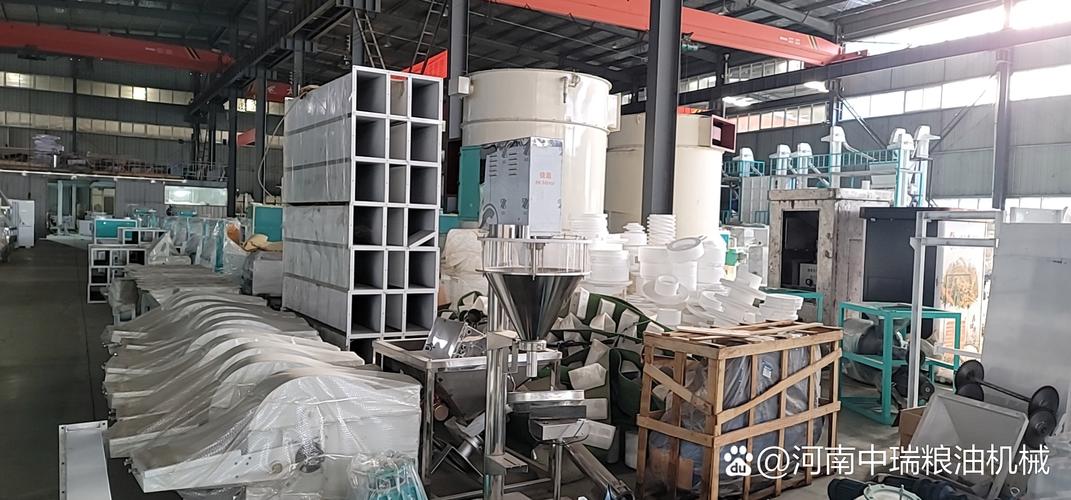
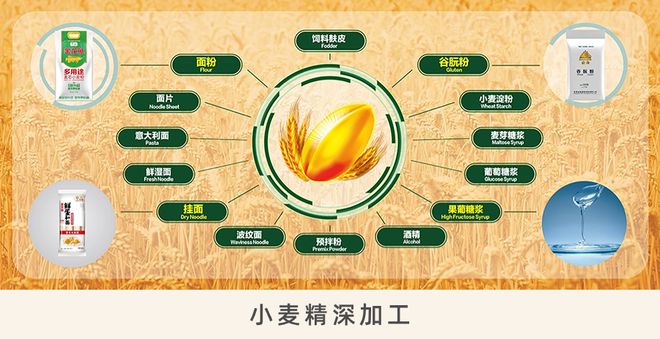
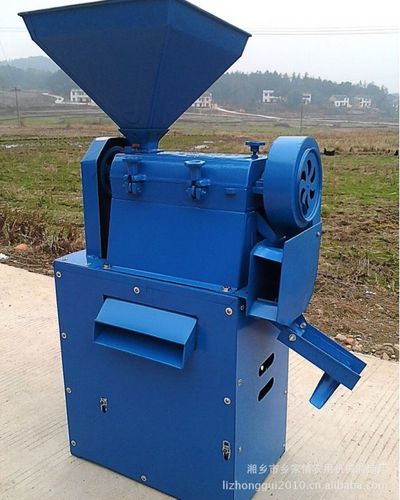
粮食加工是指将原粮(如稻谷、小麦、玉米、大豆等)通过物理、化学或生物等方法,转化为成品粮、半成品粮及各类食品的过程。主要涵盖大米加工、面粉加工、植物油加工、饲料加工、玉米深加工等子行业。作为食品工业的基础,粮食加工业在保障国家粮食安全、促进农民增收、满足消费升级等方面具有重要战略地位。
二、市场现状分析
- 市场规模与增长:2023年,中国粮食加工业总产值约为XX万亿元,2019-2023年复合年增长率约为X%。预计到2034年,市场规模将达到XX万亿元,2024-2034年复合年增长率约为X%。
- 供需状况:供给端,我国粮食产量连续多年稳定在1.3万亿斤以上,为加工行业提供了充足的原料保障。需求端,随着人口增长、城镇化推进及消费升级,对专用面粉、优质大米、植物蛋白、功能食品等的需求持续上升。
- 竞争格局:行业整体集中度较低,企业数量众多,但头部企业如中粮集团、益海嘉里、北大荒集团等凭借品牌、渠道和规模优势,市场份额逐步扩大。中小企业面临环保、成本及技术压力,兼并重组趋势明显。
- 区域分布:粮食加工企业主要集中在粮食主产区,如东北地区(玉米、大米)、黄淮海地区(小麦)、长江中下游地区(稻谷、油菜籽)等。
三、产业链分析
上游:粮食种植、农资供应及农业机械。受气候、政策及国际粮价影响较大。
中游:粮食初加工与深加工。初加工毛利率较低,深加工及副产品综合利用附加值高。
下游:食品制造、餐饮、零售及饲料养殖。消费升级带动中高端产品需求。
四、发展驱动因素
- 政策支持:国家高度重视粮食安全和食品工业发展,《“十四五”推进农业农村现代化规划》《关于促进食品工业健康发展的指导意见》等政策为行业提供利好。
- 消费升级:消费者对营养、健康、便捷食品的需求增加,推动粮食加工向专用化、功能化、品牌化方向发展。
- 技术进步:生物技术、智能制造、物联网、区块链等技术的应用,提高生产效率、降低损耗、保障质量安全。
- 国际化机遇:“一带一路”倡议助力企业拓展海外市场,进口优质原料及出口加工产品。
五、面临挑战
- 原料价格波动:受国际形势、气候灾害等因素影响,粮食价格波动较大,挤压加工利润。
- 环保压力:加工过程中产生废水、废气、废渣,环保法规趋严,增加企业成本。
- 同质化竞争:初加工产品同质化严重,价格战频发,利润微薄。
- 技术瓶颈:深加工技术、关键设备依赖进口,自主创新能力有待提升。
六、未来趋势预测(2024-2034)
- 行业整合加速:头部企业通过并购扩大规模,提高行业集中度。
- 产品结构升级:专用粉、营养强化米、植物基食品、功能性低聚糖等产品占比提升。
- 绿色低碳发展:循环经济模式推广,副产物综合利用率提高,节能减排技术普及。
- 数字化智能化:智能工厂、智慧供应链成为标配,大数据驱动精准营销。
- 全球布局深化:企业加快“走出去”,在海外建立原料基地和加工厂。
七、投资战略规划建议
- 重点关注领域:
- 专用粮食加工(如面包粉、饺子粉、专用米);
- 粮食深加工及副产品高值化利用(如玉米蛋白、麸皮膳食纤维);
- 植物基食品及功能食品;
- 智能装备及工业软件。
- 区域投资布局:优先选择原料资源丰富、物流便利、政策支持力度大的地区,如东北、黄淮海、长江经济带。
- 投资模式:
- 并购整合:收购区域龙头或配套企业,快速扩大产能与渠道;
- 合资合作:与科研机构、国际企业合作,获取技术与市场;
- 股权投资:关注创新型企业,如替代蛋白、智慧农业等领域。
- 风险防控:
- 建立原料储备机制,套期保值规避价格风险;
- 加大环保投入,实现绿色生产;
- 强化品牌建设,提升产品附加值;
- 多元化融资渠道,优化资本结构。
八、结论
2024-2034年,中国粮食加工行业仍处于重要战略机遇期。尽管面临成本、环保、竞争等挑战,但在政策支持、消费升级和技术进步驱动下,行业将向高质量、高效率、高附加值方向转型。投资者应聚焦深加工、专用化、绿色化、智能化领域,通过科学规划与审慎决策,把握行业增长红利,实现可持续回报。
如若转载,请注明出处:http://www.youmaifood.com/product/72.html
更新时间:2026-10-28 16:01:09